Carlos Adrianzén
Dolores e intereses
Los problemas de mantener abaratado al dólar
Luego de un proceso electoral accidentado, cuando no turbio, las miradas empiezan a dirigirse hacia nuevos asuntos. A pocas semanas de la llegada de la hija de Alberto Fujimori a la presidencia conviene volver sobre un tema que ha sido discretamente relegado en discusiones recientes. La trama nos refiere a contraindicaciones de la política cambiaria de los últimos años.
Sobre el asunto de eliminar el tope máximo a las tasas de interés, a pesar de que ha despertado viejas confusiones, lo dejaré para una próxima entrega. Sí, estimado lector, me refiero a esa bandera persistente de la izquierda local: el trasnochado debate sobre si acotar o no el cobro de intereses en los préstamos.
Pero enfoquemos ahora lo importante. La conexión entre el manejo cambiario y el comportamiento de las tasas de interés locales.
El dólar adolorido
En economía existen pocos temas sobre los cuales tanta gente opina con aparente seguridad y tan poca profundidad como cuando enfocamos el mercado cambiario. Sin embargo, una realidad básica suele pasar desapercibida: desde hace varias décadas el Perú no opera bajo un régimen de dólar plenamente libre.
El Banco Central de Reserva administra –es decir, controla– el valor nominal del dólar. Para elevarlo compra divisas emitiendo soles; para reducirlo realiza la operación inversa. Todo ello bajo amplios márgenes de discrecionalidad y sin esterilizar sistemáticamente sus intervenciones. A este esquema contribuyen tanto las distorsiones originadas por la regulación previsional como el prolongado ciclo favorable de los términos de intercambio.
En este contexto, el BCR ha logrado cumplir, aunque de manera intermitente, sus metas de inflación y consolidarse, con mérito propio, como uno de los bancos centrales más prestigiosos del hemisferio occidental.
Sin embargo, la evidencia cambiaria invita a ciertas reflexiones críticas. La primera figura (Figura 1) muestra que el tipo de cambio real bilateral presenta movimientos que envían señales contradictorias al mercado, mientras que el tipo de cambio real multilateral exhibe una estabilidad que resulta, cuando menos, llamativa.
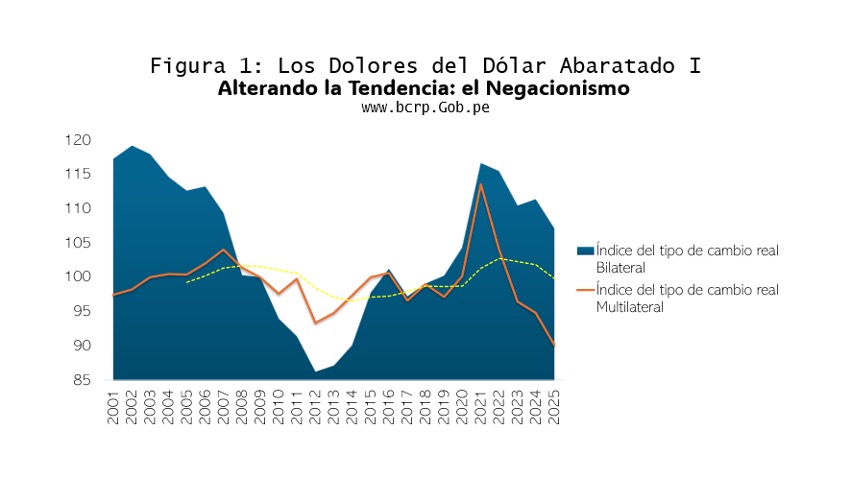
Es cierto que el tipo de cambio real flota. Sin embargo, cuando se observan distorsiones persistentes durante largos períodos, resulta razonable preguntarse si la tendencia subyacente está siendo alterada de forma significativa. Como recuerda cualquier manual serio de macroeconomía abierta, ello puede afectar variables tan importantes como la competitividad de los sectores transables.
Naturalmente este fenómeno resulta menos visible mientras los términos de intercambio permanezcan favorables y mientras agricultores y mineros locales continúen demostrando una notable capacidad de adaptación. No obstante, es difícil ignorar que tanto la inversión privada como el producto real por habitante han mostrado tasas de crecimiento significativamente menores desde finales de 2012.
Pero el problema no termina allí
El entorno generado por décadas de compras y ventas masivas de soles y divisas plantea interrogantes adicionales. Como muestra la Figura 2, las diferencias sostenidas en las tasas efectivas de encaje entre monedas, cercanas al 30%, constituyen un verdadero elefante en la sala.
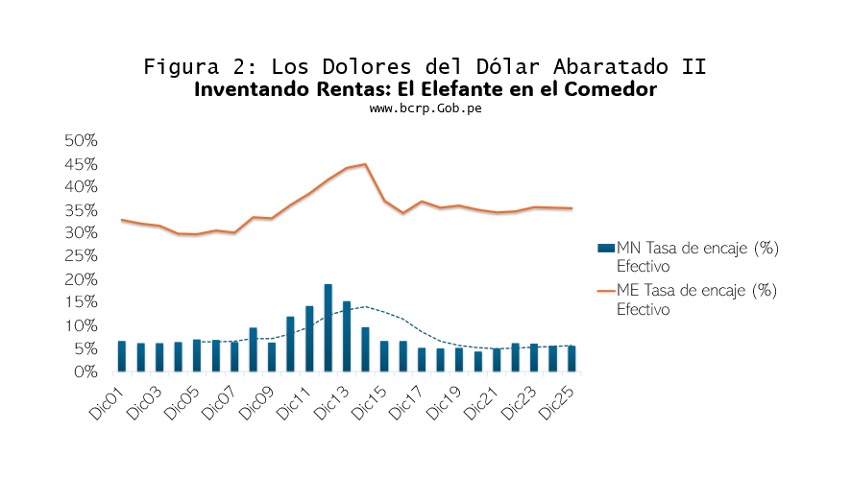
Estas diferencias implican restricciones regulatorias importantes y, simultáneamente, generan arbitrarias rentas para los intermediarios financieros que operan principalmente en moneda nacional. Conviene subrayar un punto fundamental: la política de encajes no desdolariza una economía. Lo que realmente reduce la dolarización es la confianza en la estabilidad y predictibilidad del entorno económico.
Las dos figuras siguientes permiten cerrar el círculo. Al descomponer la evolución de las tasas activas según márgenes y tasas pasivas, se observa claramente la relación existente entre las distorsiones cambiarias y el hecho de que las tasas reales activas en moneda nacional, que representan más de dos tercios del crédito bancario, sean considerablemente superiores a las observadas en los préstamos denominados en dólares. La gestión de los encajes según la moneda denominada se asocia visiblemente a comportamientos muy diferentes en los valores reales de las tasas de interés activas (préstamos, TAMN y TAMEX)y pasivas (depósitos, TIPMN y TIPMEX).
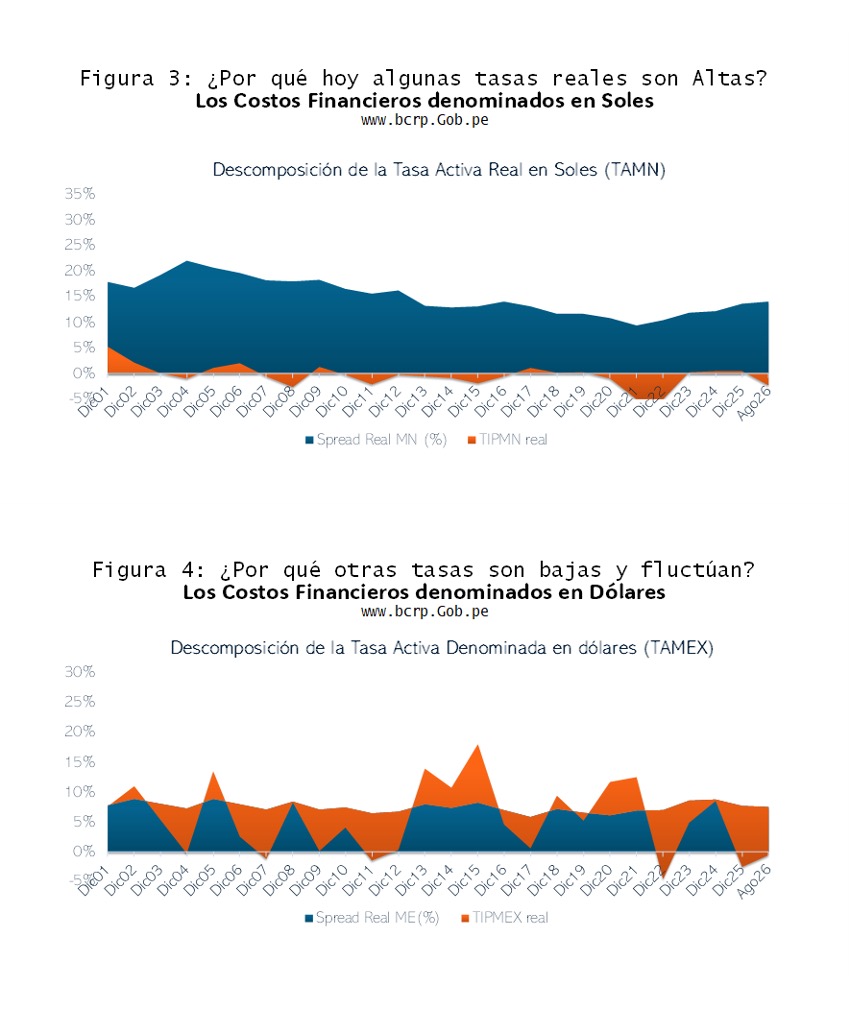
Cuando el tipo de cambio deja de reflejar plenamente las condiciones del mercado, las tasas de interés se convierten en una variable de ajuste. Esto no constituye una prueba de abuso microeconómico por parte de los bancos, sino más bien el reflejo de inconsistencias en el manejo monetario. Por ello, corresponde reconocer que uno de los aciertos de las reformas de los años noventa fue la liberalización de las tasas de interés. Y también que, dentro de esa lógica, no encajan, ni las sucesivas contrarreformas previsionales, ni un dólar local administrado arbitrariamente.
Conviene recordar que una tasa activa real elevada hoy no solamente refleja un riesgo de intermediación enervado. Es un resultado lógico de persistentes torpezas en el manejo cambiario local.

COMENTARIOS