Carlos Adrianzén
Ni segura, ni inevitable
Sobre la recuperación económica de Brasil
A quienes usaron discos de vinilo les recuerdo que estos se rayaban; es decir, se dañaban con frecuencia. Cuando ocurría, repetían una misma frase una y otra vez hasta que alguien movía la aguja del tocadiscos algunos surcos más adelante. En América Latina abundan los discos rayados. Los mercantilistas, ya sean gremiales o regionales, repiten que no nos va tan mal; mientras que los socialistas, rojos o rosados, insisten en que sus ideas tampoco nos han hecho tanto daño. Dentro de este repertorio, pocas melodías se repiten tanto como la referida al supuesto posicionamiento global de rancias estrellas regionales como Brasil o México. Que son potencias... que son potencias... que siguen siendo potencias.
Desafortunadamente, una revisión desapasionada de las estadísticas conduce a una conclusión menos confortable. La evolución de los indicadores ya no dibuja, para ninguna de estas plazas, algo remotamente parecido a una potencia global. Salvo, claro está, que la comparación se realice con Haití, Nicaragua, Cuba o Bolivia.
Recordando el daño brasileño
En estas semanas, mientras Brasil transita una intensa contienda electoral entre el pintoresco Lula da Silva y el juvenil heredero político de Jair Bolsonaro, resulta oportuno preguntarse cómo llegó a su situación actual. Más concretamente: ¿por qué Brasil dejó de parecer una promesa de potencia económica?
Para quienes revisan estadísticas con cierta frecuencia, el fenómeno ya no constituye una novedad. Sin embargo, para muchos observadores que siguen consumiendo la narrativa tradicional, el diagnóstico puede resultar sorprendente. Precisamente por ello conviene apartarse, al menos por un momento, de la retórica de los organismos multilaterales y de la prensa latinoamericana. Aquí nos concentraremos en cinco gráficos particularmente elocuentes. Cinco gráficos que, independientemente de simpatías ideológicas o preferencias partidarias, plantean preguntas incómodas.
La evidencia que presentan es notablemente consistente. Brasil pasó de ser una economía que convergía hacia los niveles de ingreso del mundo desarrollado y ganaba relevancia dentro del sistema internacional durante las décadas de 1960 a 1980, a convertirse desde mediados de los años ochenta en una economía de estancamiento relativo. El problema no aparece como una caída absoluta de producción o ingreso, sino como una pérdida progresiva de importancia frente al resto del mundo. Particularmente frente a Estados Unidos, China e incluso frente a algunas economías latinoamericanas que anteriormente parecían mucho menos prometedoras.
Los hallazgos son difíciles de ignorar. Destacan tanto la pérdida sostenida de participación en la economía mundial desde mediados de los ochenta como la ruptura de la trayectoria de crecimiento observada durante la década de 2000.
En términos generales, tres observaciones emergen con claridad:
– La reducción progresiva de la ventaja relativa brasileña frente a economías medianas como la peruana.
– La incapacidad para capturar plenamente las oportunidades generadas por el auge asiático, especialmente el chino.
– El deterioro institucional reflejado en indicadores de control de la corrupción y estado de derecho desde mediados de los años noventa.
Todo ello apunta menos a una simple fluctuación cíclica y más a un problema secular: una combinación de menor productividad, instituciones progresivamente debilitadas y políticas públicas crecientemente orientadas hacia el mercantilismo y la intervención estatal.
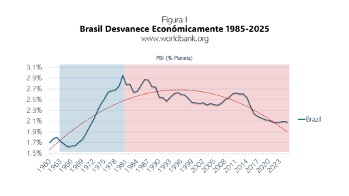
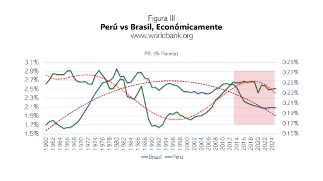
Las estadísticas son especialmente reveladoras. Entre 1960 y 1980 la participación brasileña en el producto mundial aumenta desde aproximadamente 1,7% hasta casi 3,0%. El máximo histórico se registra precisamente alrededor de 1980. A partir de entonces comienza una trayectoria descendente casi permanente.
Entre 1980 y 2025 dicha participación cae desde aproximadamente 3,0% hasta cerca de 2,1%, una reducción cercana al 30% de su peso relativo en la economía mundial.
El primer gráfico, en consecuencia, parece describir la existencia de dos Brasiles. El Brasil de la convergencia y la expansión internacional (1960-1980) y el Brasil del estancamiento relativo (1985-2025). Durante las últimas cuatro décadas la economía continuó creciendo, ciertamente; pero el resto del mundo lo hizo a una velocidad significativamente mayor.
El segundo gráfico resulta particularmente sugestivo. Compara el PIB efectivamente observado desde 2000 con una extrapolación de la trayectoria de crecimiento registrada entre 2000 y 2010. En otras palabras, muestra qué habría ocurrido si la tendencia previa se hubiera mantenido.
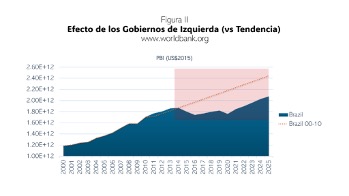
La diferencia supera los US$ 370,000 millones y equivale aproximadamente al 18% del producto. La imagen sugiere una ruptura significativa durante la década de 2010.
Naturalmente, el hallazgo debe interpretarse con prudencia. No sería intelectualmente serio atribuir toda la brecha a una sola variable política. La desaceleración global y posteriormente la pandemia de 2020 contribuyeron al deterioro. Sin embargo, tampoco puede ignorarse que fue precisamente durante esos años cuando se consolidó un conjunto de políticas crecientemente intervencionistas presentadas como técnica e ideológicamente neutrales. Como habría dicho cierto difunto comandante venezolano, caimanes del mismo charco.
Lo verdaderamente importante no es tanto identificar un único responsable, sino reconocer que Brasil dejó de converger al ritmo que había mostrado previamente. A pesar de ello, Brasil continúa siendo una economía de gran tamaño dentro de América Latina. Pero incluso aquí la tendencia merece atención.
Durante las décadas de 1960 a 1980, la participación brasileña en la economía mundial equivalía aproximadamente a diez o doce veces la peruana. Hacia 2025 esa diferencia se ha reducido de manera importante.
Mientras Brasil perdió participación mundial después de 1980, Perú experimentó una recuperación significativa tras el cambio de rumbo económico iniciado durante los años noventa. Esto no significa, por supuesto, que Perú haya superado a Brasil en tamaño absoluto. Lo que sí significa es que creció relativamente más rápido durante buena parte del período analizado.
El tercer gráfico muestra justamente esa compresión gradual de distancias. Brasil continúa siendo la seudopotencia latinoamericana, pero una seudopotencia cuyo liderazgo económico relativo es hoy mucho más modesto que hace cuatro décadas.
Y es precisamente allí donde aparece China. El cuarto gráfico probablemente sea el más provocador de todos. Brasil alcanza alrededor del 21% del ingreso per cápita estadounidense hacia 1980. Después inicia un prolongado retroceso relativo hasta ubicarse cerca del 14% en 2025.
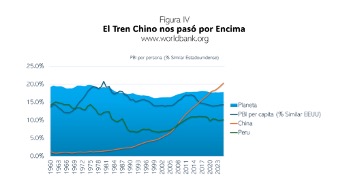
China recorre la trayectoria opuesta. Parte desde niveles extremadamente bajos, supera a Brasil y avanza aceleradamente hacia los ingresos de las economías desarrolladas.
La coincidencia temporal resulta difícil de ignorar. Mientras Brasil perdía dinamismo, China absorbía crecientes flujos de inversión, fortalecía sus exportaciones manufactureras, expandía su capacidad tecnológica y elevaba su productividad. La vieja etiqueta de "región del futuro", tan repetida durante los años de la Alianza para el Progreso, cambió silenciosamente de continente.
Brasil, en cambio, profundizó una estructura relativamente dependiente de materias primas, mostró avances limitados en productividad e insistió en múltiples experimentos de seudoindustrialización cuyos resultados fueron, cuando menos, decepcionantes.
El quinto gráfico incorpora la dimensión institucional.
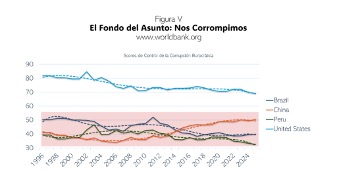 Desde mediados de los años noventa se observa un deterioro apreciable en indicadores relacionados con la calidad gubernamental, particularmente en materia de control de la corrupción burocrática. La trayectoria coincide temporalmente con diversos escándalos políticos y empresariales que revelaron la profundidad de las redes de captura de rentas existentes dentro del Estado.
La interpretación económica es relativamente sencilla. Instituciones más débiles tienden a traducirse en menor inversión, menor innovación, menor productividad y, por consiguiente, menores tasas de crecimiento de largo plazo.
A modo de un corolario repleto de incertidumbre
Brasil sigue siendo una economía relevante. Nadie discute eso. Lo discutible es otra cosa: si continúa siendo la potencia emergente que tantos analistas llevan décadas anunciando.
Los cinco gráficos sugieren una respuesta poco alentadora. Desde hace aproximadamente cuarenta años, Brasil crece, pero no lo suficiente como para mantener la posición relativa que alcanzó durante su época dorada.
Esta es, posiblemente, la cuestión de fondo que deberán resolver los electores brasileños en las próximas semanas.
La alternativa puede resumirse en términos simples. Persistir en un modelo crecientemente mercantilista y estatista, representado por Lula da Silva y sus aliados; o intentar un retorno gradual hacia mayores espacios de libertad económica y política, representados por Bolsonaro y su entorno.
En este último caso, nótese que la tarea de recuperación resulta enorme. Décadas de intervencionismo, burocratización y captura institucional no desaparecen de la noche a la mañana.
Se trata de un desafío comparable, en distinta escala y bajo circunstancias diferentes, al enfrentado por Milei en Argentina, Kast en Chile, Fujimori en Perú o De la Espriella en Colombia. Por ello el pronóstico sigue siendo reservado.
Porque, parafraseando a David Gergen, el regreso del progreso económico en el Brasil actual no está asegurado. Y, sobre todo, no es inevitable.
COMENTARIOS